


 公众号
 公众号
日前,在易方达财富(买方投顾)广州投资交流会上,天风证券电子首席分析师李双亮带来AI硬件制造链投资机会展望主题分享。李双亮表示,AI产业正在完成从“训练驱动”向“推理驱动”的关键转折,推理需求的爆发带来硬件架构的系统性升级,不再单纯追求算力峰值,存、算、电、连四大维度同步迎来变革。
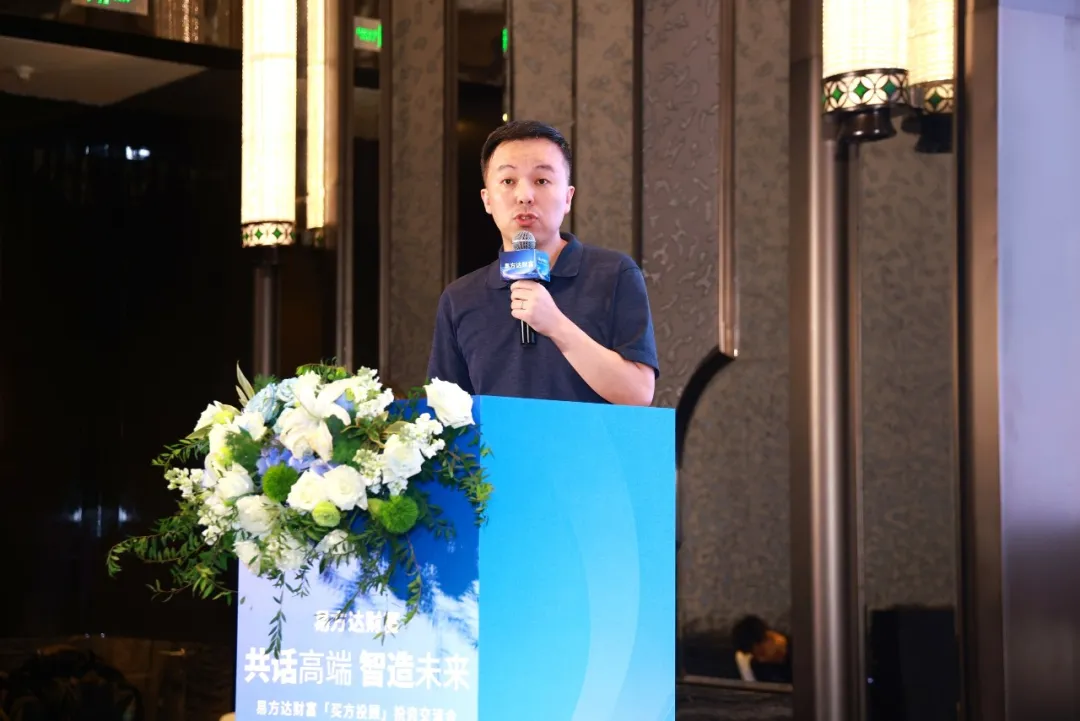
图为李双亮在易方达财富广州投资交流会上作分享
AI进入推理时代 硬件逻辑从“算力至上”转向多维均衡
李双亮指出,早期AI行情以大模型训练为主,市场高度关注芯片峰值算力,而随着大模型商业化落地,推理负载规模快速扩张,行业逻辑发生显著变化。推理场景中Decode阶段属于内存带宽密集型任务,存储带宽取代单纯算力,成为制约性能的核心瓶颈,高带宽存储HBM的价值持续提升,在AI芯片组件成本中的占比不断走高。
算力架构层面,行业逐步由单一GPU通用计算,向GPU+ASIC混合计算模式演进。ASIC芯片针对推理场景做定向优化,在能效比、单位推理成本上具备独特优势,云厂商定制硅片正在快速扩大市场份额。面向下一代智能体AI,大模型从对话工具升级为任务执行引擎,大量工具调用、规划调度工作将释放巨大的CPU算力需求,服务器CPU市场有望迎来高速增长。
与此同时,算力集群功耗快速抬升,单机架功率迈向兆瓦级别,倒逼供电、散热体系革新。液冷技术正从可选配置转为AI数据中心的刚需,800V高压直流供电、第三代半导体功率器件迎来增量机遇。集群规模持续扩张背景下,高速互联、CPO、高速PCB、IC载板等连接环节的重要性持续凸显,成为算力扩张不可忽视的短板。
李双亮认为,看待AI硬件不能简单复制训练时代的投资框架。推理业务对延迟、吞吐、成本三者形成三角约束,三者很难同时做到最优,云厂商需要持续权衡取舍,这会传导到上游硬件采购,不同细分环节景气度会出现明显分化。
关注紧缺环节与国产替代 理性看待板块高波动特征
“需求爆发不等于所有环节同步受益,要优先聚焦供需格局偏紧的细分行业。”李双亮分析,全球云厂商资本开支持续高增,存储板块受益尤为突出。AI服务器带动服务器NAND、DRAM内存需求大幅增长,但存储原厂扩产节奏偏谨慎,新建晶圆厂建设周期长达2-3年,供需缺口或将维持一段时间,存储价格上涨具备基本面支撑。PCB、被动元件、功率半导体也随AI服务器算力升级迎来量价齐升机会。
在国产算力维度,国内AI加速卡市场格局正在重构,英伟达份额持续回落,国产AI芯片出货占比快速提升。与此同时,超节点等新型架构,也为国产厂商提供差异化追赶机遇。顺着算力扩张的大周期,半导体设备、零部件、先进封装产业链同步打开成长空间,Chiplet、2.5D/3D先进封装,成为后摩尔时代实现算力提升的重要路径。
但李双亮也认为,AI硬件板块景气度高度依赖海外云厂商资本开支节奏,板块交易热度变化快,拥挤阶段很容易出现大幅回撤。部分环节容易出现产能快速扩张后供需反转的情况,不能只看远期产业空间,必须落地到订单、交付、毛利率等可验证指标。“部分题材概念,并没有真实下游订单做支撑,需要投资者仔细甄别。”
李双亮表示,对于普通投资者,AI硬件制造链技术迭代快、波动剧烈,不适合重仓押注单一细分板块。即便长期看好AI产业红利,也应当做好分散配置。投资上要区分不同环节供需格局,可重点关注存储、高速互联、散热供电、国产算力及配套设备材料方向,立足真实产业捕捉投资机会。

 粤公网安备44011502001431号